Ипотека на строительство дома
Ипотека на строительство жилого дома выдаётся под залог земельного участка и будущего объекта недвижимости: банк перечисляет деньги частями по мере выполнения этапов, а заёмщик отчитывается документами. Ставка по программе господдержки для индивидуального жилищного строительства в 2026 году — 6–8 %, по рыночным условиям — не менее 16–22 %. Первоначальный взнос от 20 %, срок кредита до 30 лет, обязательна регистрация залога и страхование объекта.
Главное отличие ипотечного договора на строительство от кредита на покупку: деньги выдаются не одной суммой, а траншами, которые клиент подтверждает документами о целевом использовании. Строить можно с подрядчиком по договору или своими силами — второй вариант доступен не во всех банках и на других условияхх. Ниже — какие программы действуют, какие требования банк предъявляет к доходам заёмщика и к участку, какие документы собрать, как проходит оформления процедура и что делать, если стройка затянулась.
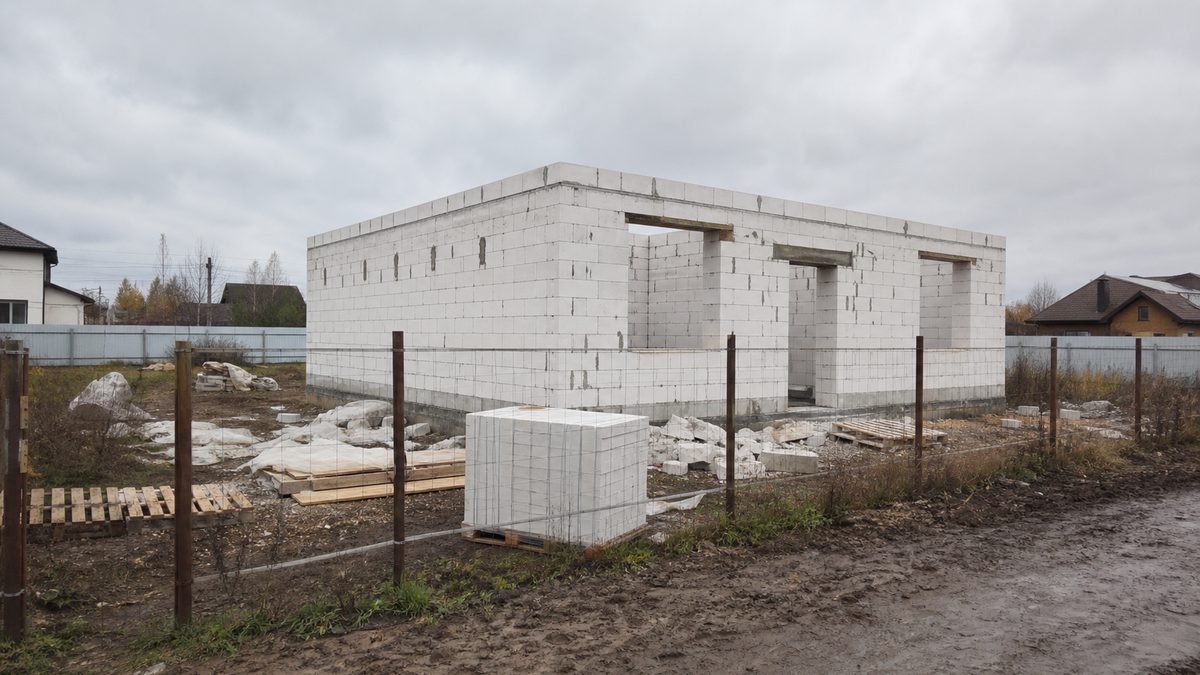
Программы ипотеки на строительство дома в 2026 году
Ипотека на строительство индивидуального дома делится на льготную с господдержкой и рыночную. Льготные условия ограничены категориями заёмщиков и суммой, зато ставка вдвое ниже. Данные по программам меняются, и проверять актуальные параметры нужно в самом банке: условия меняются несколько раз в год.
- Семейная ипотека на строительство дома — 6 % годовых для семей с ребёнком до 7 лет, сумма до 12 млн ₽ в столичных регионах и до 6 млн в остальных.
- IT-ипотека — около 6 % для сотрудников аккредитованных компаний из реестра, с требованиями к возрасту и стажу.
- Дальневосточная и арктическая ипотека — 2 % для заёмщиков в соответствующих регионах.
- Сельская ипотека — 3 % годовых при строительстве дома в сельской местности вне крупных населённых пунктов.
- Рыночная ипотека на строительство — 16–22 % годовых, без ограничений по категории заёмщика: такой кредит получает любой клиент.
- Кредит под залог имеющейся недвижимости — 18–24 %, зато без отчёта о целевом использовании денег.
Отдельная возможность — материнский капитал: его разрешено направить на первоначальный взнос или погашение основного долга по ипотечному договору. В случае строительства дома своими силами капитал выдают двумя частями с перерывом в полгода, а при работе с подрядчиком — сразу всей суммой на счёт исполнителя.
Кому дают ипотеку на строительство дома
Условия стандартны: требования к клиенту почти не отличаются от тех, которые банк предъявляет по кредиту на квартиру. Разница в том, что в случае строительства банк оценивает риски выше и внимательнее смотрит на подтверждение доходов клиента по анкете.
- Возраст — от 21 года на момент подачи заявки и до 65–75 лет на дату погашения кредита.
- Гражданство и постоянная регистрация в России.
- Стаж — от 3 месяцев на текущем месте и от года общего.
- Занятость — наём, ведения бизнеса или статус самозанятого: последним нужна выписка из приложения за 12 месяцев.
- Подтверждение доходов — справка 2-НДФЛ, справка по форме банка или выписка со счёта.
- Кредитную историю проверяют по всем бюро: просрочки свыше 30 дней за последний год почти гарантируют отказ.
- Долговая нагрузка — платежи по всем кредитам не выше 50 % дохода.
- Созаемщика можно привлечь: супруг входит автоматически, дополнительно допускаются до трёх человек из числа близких родственников.
Практический совет: подавать заявки сразу в три-четыре банка онлайн, данные в них одинаковые. Решение действует 60–90 дней, за это время можно выбрать лучшие условия и не потерять участок. Отказ одного банка не означает отказа остальных — скоринговые модели различаются сильно.
Требования к земле и дому
Участок земли становится предметом залога, поэтому банк проверяет данные по нему тщательнее, чем по самому заёмщику: без подходящей земли ипотека на строительство индивидуального дома не выдаётся. Отказ по участку — самая частая причина, по которой сделка не состоялась.
- Собственность или долгосрочная аренда — участок должен принадлежать заёмщику, права зарегистрированы в ЕГРН.
- Категория и вид разрешённого использования — ИЖС, ЛПХ в границах населённых пунктов или садоводство.
- Межевание проведено, границы внесены в реестр недвижимости.
- Нет обременений — залога, ареста, сервитута, охранной зоны, мешающей застройке.
- Транспортная доступность — круглогодичный подъезд по дороге общего пользования.
- Параметры будущего дома — не более трёх этажей и не выше 20 метров, отдельно стоящий, для одной семьи; площадь банк не ограничивает.
- Готовность к постоянному проживанию — отопление, электричество, вода, санузел в проекте.
- Расположение — обычно в пределах региона присутствия банка, чаще в радиусе 50–100 км от офиса.
Жилой дом, который вы построите, тоже попадает в залог — с момента регистрации права собственности на объект недвижимости. До этого обеспечением служит только земельный участок, поэтому его стоимость влияет на одобренную сумму. Если участок дешёвый, банк ограничит кредит, даже когда доходов хватает: залоговой массы недостаточно.
Ипотека с подрядчиком или своими силами
Ипотечного кредита на стройку бывает два вида, и условия по ним заметно различаются. Строительство с подрядной организацией сопровождается меньшей ставкой, потому что риск незавершения работ ниже, а сроки завершения зафиксированы договором. Риск незавершённого объекта ниже.
- С подрядчиком по договору — ставка ниже, средства перечисляются на счёт исполнителя, часто через эскроу.
- Аккредитованных подрядчиков проверять не нужно: их список публикуется, документы уже согласованы.
- Своими силами — доступно не везде; потребуется смета, отчёт о расходах и фотографии этапов.
- Комбинированный вариант — коробка силами подрядной организации, отделка самостоятельно.
- Домокомплект — договор с заводом-изготовителем, оплата по графику поставки строительного комплекта.
Эскроу-счёт работает так же, как при покупке квартиры в новостройке: деньги лежат на специальном счёте до завершения этапа и подписания акта приёмки, подрядчик получает их после сдачи работы. Для заёмщика это лучшая защита от недостроя, и ряд банков снижает ставку на 0,5–1 % при использовании такой схемы.
Какие документы нужны для оформления
Комплект для оформления собирают в три захода: сначала документы заёмщика для решения банка, затем бумаги по участку земли и проекту, в конце — отчётные по итогам стройки.
- Паспорт, СНИЛС и второй документ, подтверждающий личность.
- Анкета-заявление банка — заполняется онлайн или в офис при визите.
- Подтверждение доходов и занятости — 2-НДФЛ, копия трудовой книжки либо выписка для самозанятых.
- Документы на земельный участок — выписка ЕГРН, договор приобретения, межевой план.
- Договор подряда со сметой и графиком либо смета при строительстве своими силами.
- Проект дома или эскиз с параметрами объекта: этажность, площадь, материал стен.
- Уведомление о планируемом строительстве с отметкой администрации.
- Документы созаемщика — тот же набор, что и для основного заёмщика.
- Отчёт об оценке земельного участка от аккредитованной компании.
Отдельный список появляется после завершения стройки: технический план, уведомление об окончании строительства, выписка ЕГРН на построенный жилой дом. Пока индивидуального жилищного строительства объект не зарегистрирован и не передан в залог, действует повышенная ставка — обычно на 2–3 процентных пункта выше базовой.
Как оформить ипотеку на строительство дома
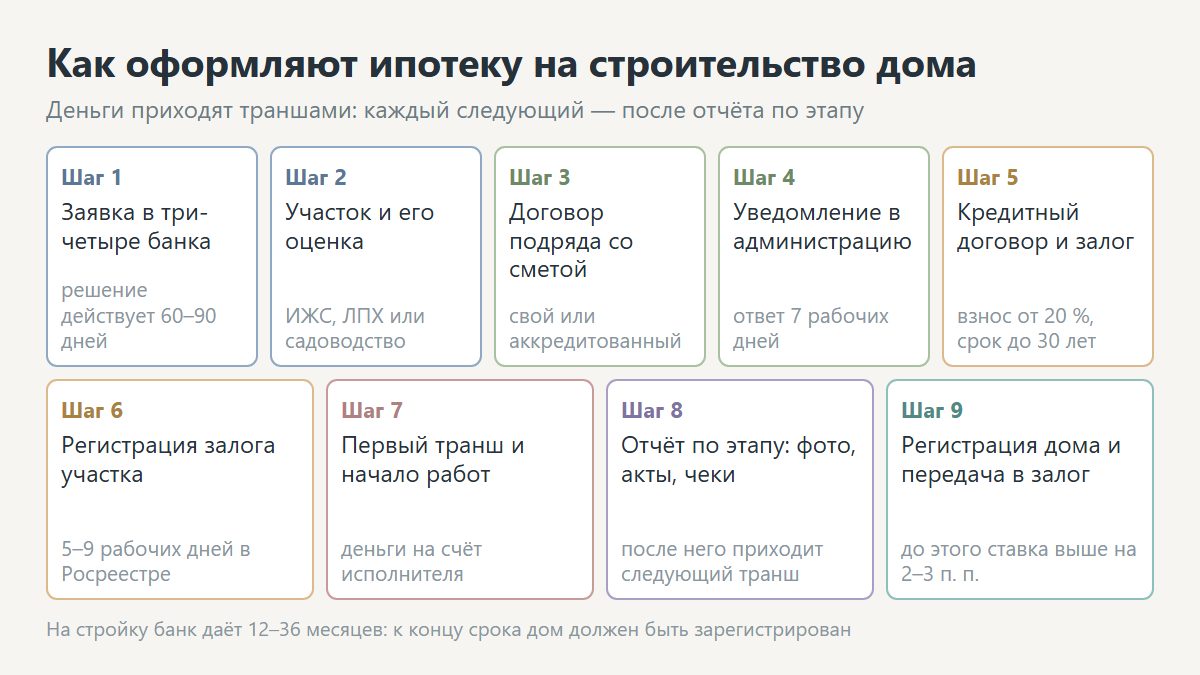
Порядок оформления выстроен так, чтобы банк контролировал каждый этап расходования средств. Порядок по шагам — ниже. Пропустить шаг нельзя: следующий транш просто не придёт.
- Шаг 1. Подать заявку в несколько банков и получить одобрение суммы кредита.
- Шаг 2. Выбрать участок и согласовать его с банком, заказать отчёт об оценке.
- Шаг 3. Выбрать подрядчика из аккредитованных или согласовать своего, подписать договор со сметой.
- Шаг 4. Подать уведомление о планируемом строительстве в администрацию и получить ответ.
- Шаг 5. Подписать кредитный договор и договор залога, оформить страхование.
- Шаг 6. Зарегистрировать залог земельного участка в Росреестре — это занимает 5–9 рабочих дней.
- Шаг 7. Получить первый транш и начать работы.
- Шаг 8. Отчитаться по каждому этапу — фото, акты, чеки — и получить следующий транш.
- Шаг 9. Завершить строительство, зарегистрировать дом и передать его в залог.
Сроки строительства банк ограничивает условиями договора: обычно на возведение дома даётся 12–36 месяцев. По окончании этого срока объект должен быть зарегистрирован, иначе ставка вырастает. Продлить срок можно по заявлению, если причина уважительная и работы реально идут.
Страхование и расходы сверх процентов
Кроме процентов по кредитному договору заёмщик платит за сопутствующие услуги. Эти расходы стоит учитывать при сравнении программ разных банков — итоговая переплата иногда меняет расстановку.
- Страхование объекта обязательно по закону — 0,1–0,3 % стоимости в год, начинается после регистрации дома.
- Страхование жизни добровольно, но отказ поднимает ставку на 1–3 процентных пункта.
- Титульное страхование — защита от потери прав, требуется редко.
- Оценка земельного участка — 5–12 тыс. ₽.
- Пошлина за оформления залога — 350 ₽ для физического лица.
- Нотариальные услуги — от 3 тыс. ₽, если требуется согласие супруга.
Полная стоимость кредита указана в договоре отдельной строкой — сравнивать банки нужно именно по ней, а не по ставке. Разница между заявленной ставкой и полной стоимостью доходит до 3 процентных пунктов за счёт страховок и комиссий.
Сколько дадут и как считается сумма
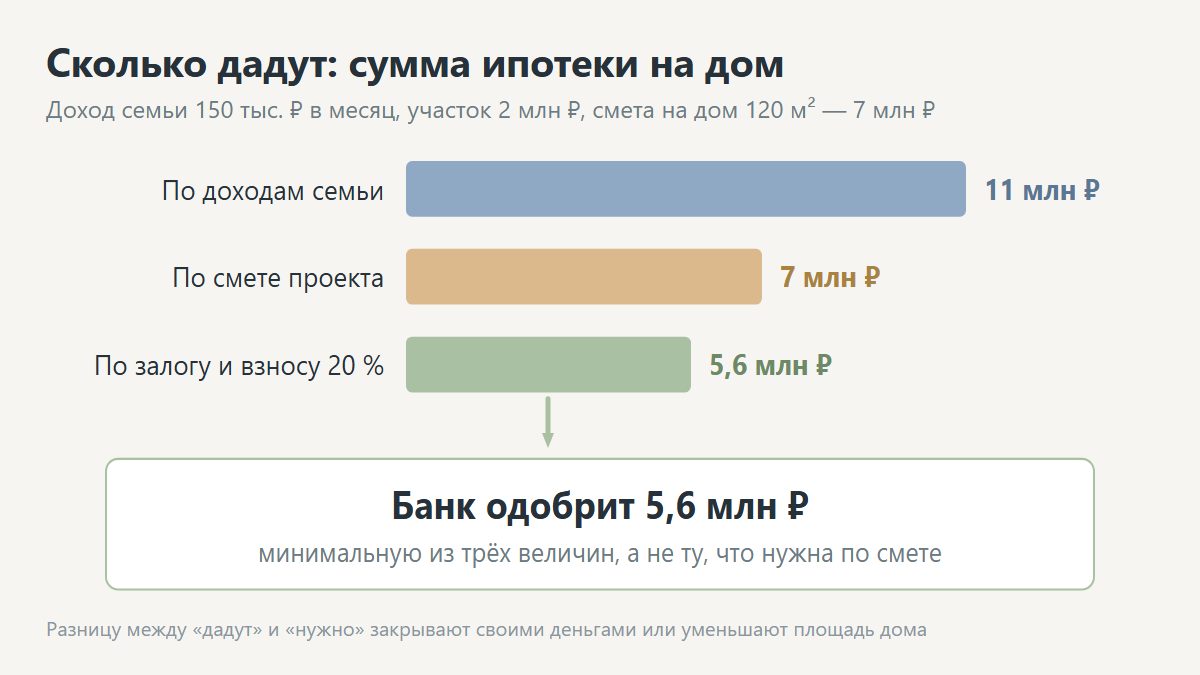
Сумма кредита на строительство определяется тремя величинами: доходами заёмщика, стоимостью залога и лимитом программы. Банк берёт минимальную из трёх — именно поэтому одобренная сумма часто оказывается меньше ожидаемой.
- По доходам — платёж не более 50 % от подтверждённого дохода семьи, включая созаемщика.
- По залогу — обычно не более 80–90 % оценочной стоимости земельного участка и планируемого объекта недвижимости.
- По лимиту программы — 12 млн ₽ для Москвы, Санкт-Петербурга и их областей, 6 млн ₽ для других регионов по льготным условиям.
- По смете — сумма не превышает стоимости строительного проекта из договора подряда.
- Минимальная сумма — как правило, не менее 300–500 тыс. ₽.
Пример расчёта: семья с доходом 150 тыс. ₽ в месяц, участок стоимостью 2 млн ₽, смета на дом площадь 120 м² — 7 млн ₽. По доходам проходит платёж около 75 тыс. ₽, что при ставке 6 % и сроке 25 лет даёт кредит примерно 11 млн ₽. По смете и взносу 20 % клиент получает 5,6 млн ₽ — это и будет одобренная сумма. Разница между «дадут» и «нужно» закрывается собственными деньгами.
Налоговый вычет и досрочное погашение
После регистрации права собственности на жилой дом заёмщик получает право на имущественный вычет — это возврат уже уплаченного налога, который частично компенсирует расходы.
- Вычет на строительство — 13 % с суммы до 2 млн ₽, то есть до 260 тыс. ₽ к возврату.
- Вычет по процентам — 13 % с суммы до 3 млн ₽ уплаченных процентов, до 390 тыс. ₽.
- Что входит в расходы — покупка земельного участка, строительные материалы, работы, подключение к сетям.
- Чем подтверждают — чеки, договоры, акты, платёжные поручения; чеки хранят все.
- Кто может получить — плательщик НДФЛ; супруги подают отдельно, каждый на свой лимит.
Досрочное погашение допускается в любой момент без комиссий: это прямо запрещено законом ограничивать. Выгоднее сокращать срок, а не платёж, — переплата уменьшается заметнее. При использовании материнского капитала для погашения нужно выделить доли детям в течение полугода после снятия обременения, иначе сделка позже может быть оспорена.
Риски ипотеки на строительство дома
Ипотека на строительство дома добавляет к обычным рискам стройки ещё несколько. Знать их полезно до подписания документов, а не после.
- Стройка не уложилась в срок — ставка вырастает, пока объект не зарегистрирован.
- Смета выросла — сумма кредита автоматически не растёт, в таком случае потребуется новая заявка.
- Подрядчик исчез — при работе через эскроу средства сохраняются, при прямых платежах теряются.
- Отказ в очередном транше — если отчётность по этапу не подтверждена документами.
- Участок оказался с ограничениями — охранная зона выявляется на этапе проверки и срывает сделку.
- Потеря доходов — доступны ипотечные каникулы до 6 месяцев по закону, если это единственное жильё.
Самая частая ошибка заёмщика — брать кредит только на коробку в расчёте достроить потом. Инженерные системы и отделка стоят столько же, сколько конструктив, и без них дом не зарегистрировать, а значит, не закрыть обязательства по срокам. Считать нужно полную стоимость с отделкой, и лучше с запасом 15 %.

Как получить положительное решение банка
Решение по ипотеке на строительство дома получить сложнее, чем на покупку готового жилья. Информация о приёмах ниже — они работают почти всегда. Каждый из них снижает риск отказа.
- Привлечь созаемщика с подтверждённым доходом — сумма кредита растёт пропорционально.
- Увеличить первоначальный взнос до 30–40 %: снижает оценку риска и ставку.
- Выбрать аккредитованных подрядчиков — в этом случае заявка проходит быстрее и с лучшими условиями.
- Подать заявку в свой зарплатный банк — там уже есть информация о доходах, решение приходит быстрее.
- Закрыть мелкие кредиты и кредитные карты до подачи: они уменьшают доступный лимит.
- Подготовить документы на землю заранее — межевание, выписка, отсутствие обременений.
- Использовать материнский капитал как часть взноса.
Полезная деталь: в Москве, Санкт-Петербурга агломерации и других крупных городах лимиты по льготным программам выше, а требования к участку строже. В область за пределами радиуса присутствия банка кредит могут не дать вовсе, даже при идеальных доходах — это ограничение проверяют в первую очередь.
Куда идти дальше
Прежде чем идти в банк, посчитайте полную стоимость: смета на строительство дома и раздел деньги и бюджет. Для заявки понадобится уведомление о начале строительства, а после стройки — регистрация дома в собственность. Требования к земле разобраны в статье категории земель, порядок работ — в материале порядок работ на стройке.
Вопросы и ответы
Какая ставка по ипотеке на строительство дома в 2026 году?
Ипотека на строительство дома идёт под 6–8 % по программам с господдержкой для семей, IT-специалистов и сельской местности, 16–22 % по рыночным условиям. Точную ставку банк называет после одобрения заявки.
Можно ли оформить ипотеку на строительство своими силами?
Да, но не во всех случаях и на других условиях: потребуется смета, отчёт о расходах и фотографии этапов. С подрядной организацией ставка обычно ниже.
Какой нужен первоначальный взнос?
Не менее 20 % стоимости строительства, по льготным программам иногда от 20,1 %. Взнос можно закрыть материнским капиталом.
Что банк берёт в залог при ипотеке на строительство?
Сначала участок земли, а после регистрации права — построенный дом. Поэтому стоимость участка влияет на одобренную сумму кредита.
Сколько времени даётся на строительство?
Обычно 12–36 месяцев по договору. Если объект не зарегистрирован в срок, ставка повышается; продление возможно по заявлению.
Можно ли получить налоговый вычет?
Да, вычет 13 % с расходов до 2 млн ₽ на строительство и до 3 млн ₽ с уплаченных процентов. Понадобятся чеки и документы, подтверждающие затраты.
Дадут ли ипотеку на дом в СНТ?
Да, если участок предназначен для садоводства, права зарегистрированы, есть подъезд, а жилой дом пригоден для постоянного проживания. Условия строже, чем для индивидуального жилищного строительства.